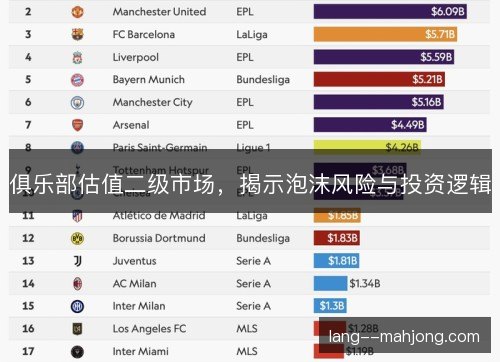
俱乐部估值二级市场在近年升温,曼联、切尔西、利物浦等少数股权交易频繁,洛杉矶湖人和金州勇士也出现份额转让。它值得关注,因为价格不再只由比赛成绩决定,而由资本流动性、媒体版权和稀缺性共同定价,泡沫与机会同时浮现,这种变化正在重塑体育产业的资本秩序。
过去俱乐部股权多在一级市场由家族或财团长期持有,交易封闭且低频。如今二级市场出现专门撮合少数股权的基金和平台,曼联、切尔西、利物浦的股东名单里多了私募股权、主权基金与富豪家族,洛杉矶湖人和金州勇士也有类似动作。市场结构已经改变。
二级市场之所以成形,是因为顶级俱乐部现金流稳定,媒体版权、比赛日、赞助和商业开发可以证券化。pg麻将胡了曼联的商业收入、皇家马德里的欧冠奖金、巴塞罗那的会员制争议,都被资本重新拆解。买家买的不是九十分钟,而是品牌在全球的长期提款权。这种提款权需要冠军与球星持续背书。
估值抬升的核心推手是稀缺性。英格兰超级联赛只有二十席,美国职业篮球联赛只有三十队,欧冠名额有限,顶级品牌不可复制。切尔西易主后,曼联、利物浦、托特纳姆热刺估值被反复对标;洛杉矶湖人、纽约尼克斯即便战绩起伏,也能凭城市与转播权获得高溢价。稀缺资产在低利率时代被追逐。
二级市场价格常脱离基本面。曼联在战绩波动时仍获高估值,切尔西在伯利财团入主后大举投入,成绩与估值并不同步。国际米兰、AC米兰的股权更迭频繁,尤文图斯受财务风波影响,说明历史品牌能撑住价格,却撑不住所有承诺。这种错位让二级市场充满博弈。
泡沫风险常来自杠杆。收购方常以少量自有资金加债务完成交易,再把债务压到俱乐部资产负债表。曼联的杠杆阴影、巴塞罗那的工资帽困境、国际米兰此前的债务压力,都提醒投资者,估值上涨不等于现金流足以覆盖利息和转会投入。杠杆会放大亏损。
赛事成绩不确定同样放大波动。欧冠出局、英超降级、乐透抽签,都会改变收入预期。莱斯特城奇迹难复制,巴黎圣日耳曼重金押注欧冠仍未如愿,姆巴佩离队后商业叙事也要重估。二级市场价格若按冠军假设定价,回撤会非常剧烈。这种波动会被估值提前放大。
治理与监管也约束估值。英超盈利与可持续规则、欧足联财政公平、美国职业篮球联赛工资帽与奢侈税,都会限制股东自由注资。曼城面对多项指控,尤文图斯曾因财务问题被罚分,切尔西也需处理长合同摊销。规则变化会直接压缩估值模型里的增长项。
投资逻辑因此转向现金流和退出路径。买家不再只看奖杯,而看转播合同、球场改造、赞助续约与球员交易能力。皇家马德里改建伯纳乌、托特纳姆热刺建设新球场、洛杉矶湖人依靠媒体协议,都在把比赛日资产变成全年现金流。这是更稳的估值锚。市场愿意为稳定付费。
另一个逻辑是全球粉丝货币化。曼联、皇家马德里、巴塞罗那在亚洲和北美拥有庞大受众,迈阿密国际因梅西加盟估值跃升,沙特公共投资基金引进C罗后带动沙特职业联赛关注度。二级市场买的是粉丝注意力,但注意力波动大,需要持续内容与球星供给。
私募股权与主权基金改变了持有周期。它们不追求永久控股,而希望在五到八年内通过上市、整体出售或再融资退出。曼联、利物浦、切尔西的少数股权交易,常带有优先分红和回购条款。这种结构让俱乐部更像资产组合,而非单纯社区象征。资本耐心决定估值底部。
对球迷而言,估值二级市场可能带来票价上涨、季票权益调整和命名权出售。曼联球迷抗议格雷泽家族,切尔西球迷关注伯利财团的长期计划,巴塞罗那会员担心主权基金介入。资本退出压力最终会传导到看台,传统归属感与财务回报产生张力。这种张力会改变俱乐部治理。
往后看,二级市场不会消失,但会分层。皇家马德里、曼联、利物浦、拜仁慕尼黑等头部俱乐部仍能吸引溢价;多特蒙德、阿贾克斯等培养型俱乐部更依赖球员交易;洛杉矶湖人、金州勇士、波士顿凯尔特人则受美国职业篮球联赛新转播合同支撑。分层定价将取代齐涨齐跌。
真正的投资机会不在追高热门名字,而在识别现金流拐点和治理改善。安切洛蒂执教的皇家马德里、瓜迪奥拉执教的曼城、克洛普离开后的利物浦,竞技周期都会影响商业叙事。若买入价格已透支三届欧冠收入,安全边际就极薄,退出时只能依赖下一个更乐观的买家。
俱乐部估值二级市场最终考验的是耐心与纪律。泡沫会在利率上行、转播增长放缓或成绩滑坡时被刺破,但顶级品牌仍有韧性。投资者若把曼联、皇家马德里、洛杉矶湖人当作永续增长股,容易忽略竞技与监管风险;把它们当作周期资产,才可能读懂价格。